(종소세) 2024년 나는 도대체 무슨 사업자일까?(절세의 시작)
안녕하세요. <겨울날>입니다. 세법(종합소득세법)에서는 개인사업자를 복식부기의무자, 간편장부대상자, 간이과세자, 일반과세자, 기준경비율 적용대상자, 단순경비율 적용대상자 등 여러가지로 정의하고 있습니다. 이번에는 내가 도대체 무슨 사업자에 해당하는지 알아봅니다. *간이과세자, 일반과세자는 부가세법 상 분류라서 이번 글에서...
안녕하세요. <겨울날>입니다.
세법(종합소득세법)에서는 개인사업자를 복식부기의무자, 간편장부대상자, 간이과세자, 일반과세자, 기준경비율 적용대상자, 단순경비율 적용대상자 등 여러가지로 정의하고 있습니다. 이번에는 내가 도대체 무슨 사업자에 해당하는지 알아봅니다.
*간이과세자, 일반과세자는 부가세법 상 분류라서 이번 글에서는 다루지 않습니다.
(부가가치세) 간이과세자가 왜 유리할까? : 네이버 블로그 (naver.com)
1. 원칙은 직전연도 수입금액으로 판단함(연환산x).
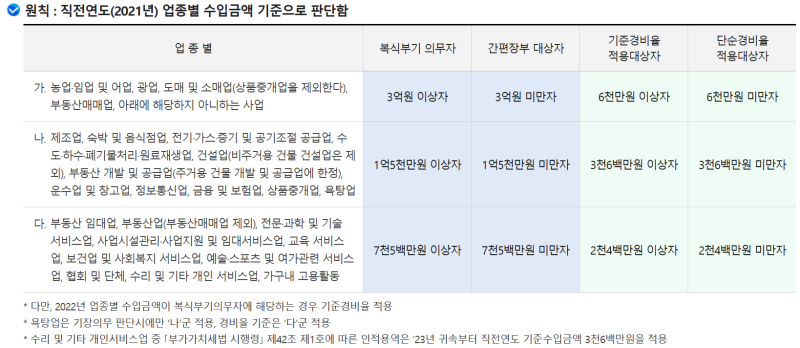
2. 국세청 자료를 보면 내가 저 4개 분류 중 하나라고 생각할 수 있으나 아님.
3. 모든 개인사업자는 복식부기 의무자나 간편장부 대상자 둘 중 하나임.
4. 원칙적으로 사업자는 장부를 작성해야 된다는 말임.
5. 다만, 특정 금액미만의 소규모 사업자는 좀 간단하게 장부를 작성하도록 배려하는 차원에서 간편장부 대상자를 만든 것임(현금의 입출금만 기록하면 됨).
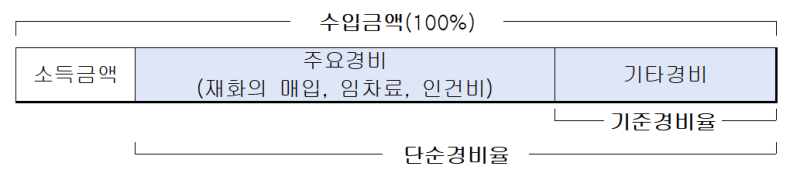
5. 기준/단순경비율 대상자는 장부를 작성하지 않았을 때, 구분하는 것임.
6. 사업자가 장부를 작성하지 않더라도 정부는 세금을 걷어야 하므로 특정한 기준을 마련한 것임.
7. 장부가 없으니 그냥 매출에 단순히 업종별 경비율을 적용하여 세금을 신고하라는 것인데(단순경비율), 일정 매출이 넘는 사업자는 그래도 중요한 항목(재화매입비용, 인건비, 사업장임차료)은 제대로 기입하고, 나머지는 매출에 기준경비율을 적용하라는 것임.
8. 물론 적법한 신고를 하지 않았으므로 높은 가산세(세액 x 20%)를 내야 함(간편장부대상자(*) 중 아래 소규모 사업자 제외)
(*) 복식부기/간편대상자와 관련없이 소규모 사업자는 무기장 가산세가 부과되지 않음. 다만, 복식부기의무자는 기장을 하지 않으면 신고를 하더라도 무신고로 간주됨. 따라서 소규모사업자인 복식부기의무자(회계법인 등 전문직)는 무기장가산세는 면제되더라도 무신고가산세는 납부해야 하는 것임
신규 사업자
직전연도 수입금액이 4,800만원 미만인 사업자
연말정산한 사업소득만 있는 사람
9. 정리하면 개인사업자는 아래 3가지 중에 하나로 분류되는 것임.
복식부기 + 기준경비율
간편장부 + 기준경비율
간편장부 + 단순경비율
10. 참고로 신규사업자(전문직 제외)는 아무리 매출이 커도 간편장부대상자임. 따라서 첫해 매출과 상관없이 추계신고(*) 시 무기장가산세는 적용되지 않음.
(*)추계 시 매출 규모가 복식부기의무자 판단기준액을 넘으면 기준경비율, 아니면 단순경비율을 적용
10-1. 첫해 매출이 너무 커서 성실신고확인서 제출 대상이 되면 어떨까? 이때도 간편대상자이고, 소규모사업자이므로 기준경비율로 추계신고를 하여도 무신고, 미기장 가산세는 부과되지 않음. 다만, 복식부기를 하지 않으면 성실신고확인서 제출을 할 수가 없으므로 성실신고확인서 미제출 가산세(=max(세액x5%, 매출x2%))를 납부해야 함.
10-2. 복식부기를 해서 성실신고확인서를 제출하면 성실신고확인비용 2백만원 등 성실신고 관련한 기본적인 세액공제에 더하여 기장세액공제(=min(1백만원, 세액 x 20%))도 받을 수 있음.
결론적으로 9번의 세가지 분류로 1차적인 판단을 하고, 8번의 소규모 사업자 여부를 판단해서 절세전략을 세우는 것임.
끝.
댓글, 전화, 이메일 주시면 친절히 상담해 드리겠습니다.
Tel. 010-7109-7979
E-mail. bomnal0701@gmail.com
ORIGINAL POST