2026년 개정 통합고용세액공제 총정리① 공제금액, 상시근로자 기준
안녕하세요. 세무회계 봄날 <가을날> 입니다. 2026년 새롭게 개정된 통합고용세액공제에 대해 알아봅시다. 통합고용세액공제란? 통합고용세액공제는 기업이 상시근로자를 늘린 경우, 증가한 인원에 따라 법인세나 사업소득에 대한 소득세에서 일정 금액을 공제해주는 제도입니다. 2026년 개정 핵심 장기고용할수록 공제 혜택 확대 실...
안녕하세요. 세무회계 봄날 <가을날> 입니다.
2026년 새롭게 개정된 통합고용세액공제에 대해 알아봅시다.
통합고용세액공제란?
통합고용세액공제는 기업이 상시근로자를 늘린 경우, 증가한 인원에 따라
법인세나 사업소득에 대한 소득세에서 일정 금액을 공제해주는 제도입니다.
2026년 개정 핵심
장기고용할수록 공제 혜택 확대
실제 근로기간이 1년 미만인 근로자는 상시근로자 제외
중소기업 외 최소고용증가인원 도입 (중견기업 5명 · 일반기업 10명)
고용감소 시 기존 공제액 추징 규정 폐지
1. 장기고용할수록 공제 혜택 확대
| 구분 | 1인당 공제액 | ||||
| 중소(3년) | 중견(3년) | 일반기업(2년) | |||
| 수도권 | 지방 | ||||
| 청년 등 | 1차 | 700만원 | 1,000만원 | 500만원 | 300만원 |
| 2차 | 1,600만원 | 1,900만원 | 900만원 | 500만원 | |
| 3차 | 1,700만원 | 2,000만원 | 900만원 | - | |
| 청년 외 | 1차 | 400만원 | 700만원 | 300만원 | - |
| 2차 | 900만원 | 1,200만원 | 500만원 | - | |
| 3차 | 1,000만원 | 1,300만원 | 500만원 | - | |
이전과 달리 고용을 장기간 유지할수록 공제받을 수 있는 금액이 증가하는 방식으로 변경되었습니다.
최저한세 및 이월공제
통합고용세액공제는 최저한세 적용대상이므로, 계산된 공제세액 전액을 해당 과세연도에 공제받지 못할 수 있습니다. 최저한세 적용으로 공제받지 못한 금액이나 해당 과세연도에 납부할 세액이 없어 공제받지 못한 금액은 10년간 이월하여 공제할 수 있습니다.
중소기업의 세액공제액 계산

비교 과세연도 적용 시 주의사항
증가 인원수를 계산할 때 직전 과세연도, 전전 과세연도 또는 전전전 과세연도가 2024년 12월 31일 이전에 개시한 과세연도인 경우에는 해당 과세연도를 비교대상에서 제외합니다.
따라서 12월 말 결산법인을 기준으로 하면 2025년 이후의 과세연도부터 비교대상으로 활용하게 됩니다. 예를 들어 2026년에는 2025년과의 비교만 가능하고, 이후 과세연도가 지나면서 전전·전전전 과세연도 비교가 순차적으로 추가됩니다.
※ 이해를 돕기 위한 단순화된 예시이며, 세액공제 적용에 필요한 다른 요건은 충족한 것으로 가정합니다.
예를 들어 다음과 같은 경우를 살펴보겠습니다.
2028년 수도권인 중소기업의 세액공제를 계산한다고 가정할 때
| 구분 | 2025년 | 2026년 | 2027년 | 2028년 |
| 청년 등 | 6명 | 5명 | 4명 | 7명 |
| 청년 외 | 4명 | 6명 | 8명 | 8명 |
| 전체 | 10명 | 11명 | 12명 | 15명 |
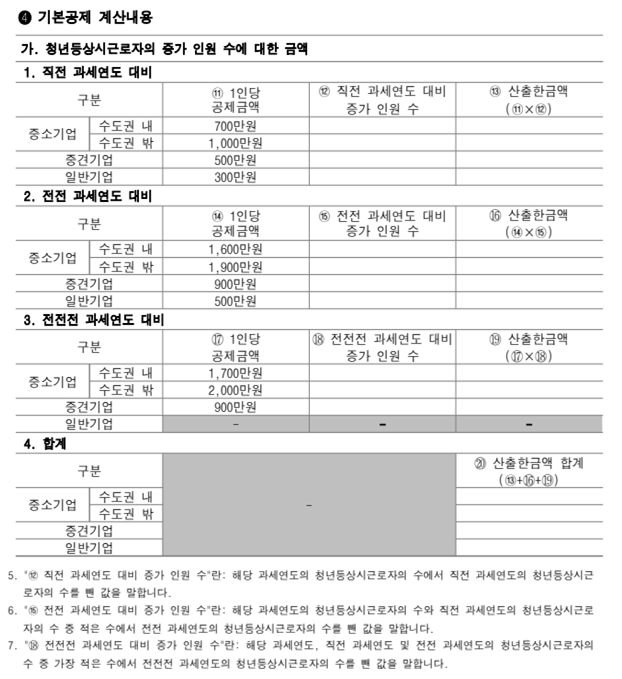
· 직전 과세연도 대비 : 27년 vs 28년
· 전전 과세연도 대비 : 26년 vs min(27년,28년)
· 전전전 과세연도 대비 : 25 vs min(26년,27년,28년)

· 청년등 상시근로자와 청년등외 상시근로자의 증가 인원 수는 전체 상시근로자의 증가 인원 수를 넘어갈 수는 없습니다.
계산방법 (음수는 0으로 봅니다)
직전 과세연도 대비 : 27년 4명 vs 28년 7명, 7 - 4 = 3, 3명
전전 과세연도 대비 : 26년 5명 vs min(27년 4명,28년 7명), 4 - 5 = -1, 0명
전전전 과세연도 대비 : 25년 6명 vs min(26년 5명,27년 4명,28년 7명), 4 - 6 = -2, 0명
직전 과세연도 대비 : 3명 X 700만원 = 2,100만원
전전 과세연도 대비 : 0명 X 1,600만원 = 0
전전전 과세연도 대비 : 0명 X 1,700만원 = 0
따라서 청년등 상시근로자의 통합고용세액공제 가능금액은 2,100만원입니다.
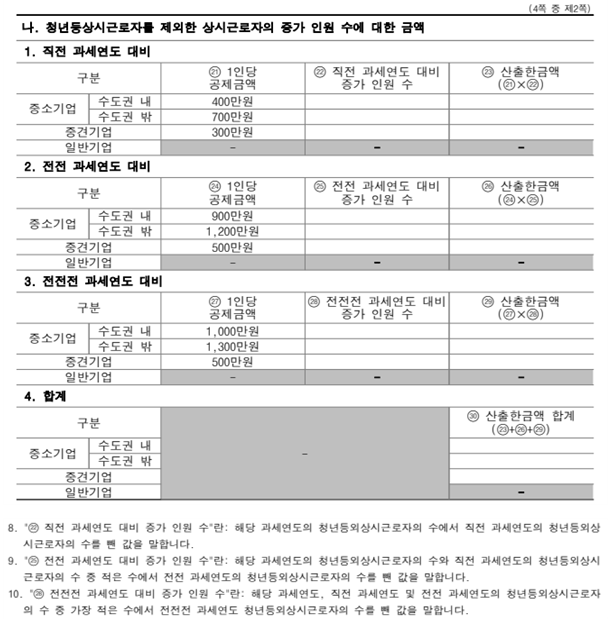
청년등외 상시근로자도 동일한 구조로 계산하면 (음수는 0으로 봅니다)
직전 과세연도 대비 : 27년 8명 vs 28년 8명, 8 - 8 = 0, 0명
전전 과세연도 대비 : 26년 6명 vs min(27년 8명,28년 8명), 8 - 6 = 2, 2명
전전전 과세연도 대비 : 25년 4명 vs min(26년 6명,27년 8명,28년 8명), 6 - 4 = 2, 2명
(전전과 전전전 과세연도의 증가 인원수는 2명 이지만 전체 상시근로자의 증가 인원 수 한도인 1명으로 계산)
직전 과세연도 대비 : 0명 X 400만원 = 0
전전 과세연도 대비 : 1명 X 900만원 = 900만
전전전 과세연도 대비 : 1명 X 1,000만원 = 1,000만원
따라서 청년등외 상시근로자의 통합고용세액공제 가능금액은 1,900만원입니다.
청년등 상시근로자와 청년등외 상시근로자를 더해보면!!
4,000만원이 이 수도권 중소기업의 2028년 통합고용세액공제 가능금액이 됩니다.
2. 실제 근로기간이 1년 미만인 근로자는 상시근로자 제외
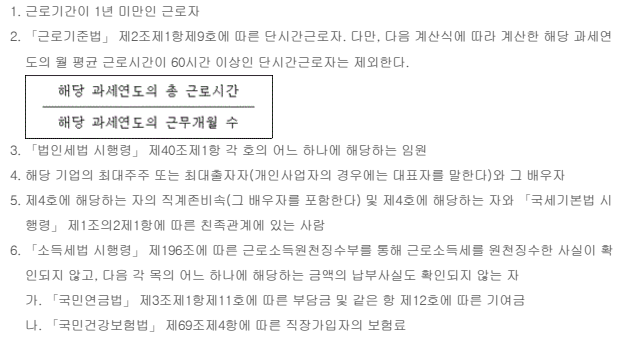
기존에는 근로계약기간이 1년 이상인 근로자는 실제 근무기간이 1년이 되지 않았더라도 상시근로자에 포함될 수 있었지만, 개정된 통합고용세액공제에서는 실제 근로기간이 1년 미만인 근로자를 상시근로자에서 제외합니다.
그렇다면 상시근로자에서 제외되는 경우에는 어떤 것들이 있는지 알아보겠습니다.
다음 편에서는 중견기업과 일반기업의 세액공제 계산구조와 최소고용인원수,
그리고 2026년부터 달라진 고용 감소 시 기존 공제액 추징 규정의 폐지에 대해 알아보겠습니다.
ORIGINAL POST