(법인세, 종소세) 임원 퇴직금 정리
안녕하세요. <겨울날>입니다. 임원 퇴직금에 대해 알아 봅니다. 1. 법인세법 상 임원은 아래와 같이 정의됨. 1-1. 1) ~ 4)은 상법상 등기사항이고, 5)는 정관에 기재된 임원은 아니나 사실상 경영에 참여하여 경영전반의 의사결정과 집행에 적극적으로 참여하거나 회계와 업무에 관한 감독권을 행사하는 자를 의미함. 2....
안녕하세요. <겨울날>입니다.
임원 퇴직금에 대해 알아 봅니다.
1. 법인세법 상 임원은 아래와 같이 정의됨.
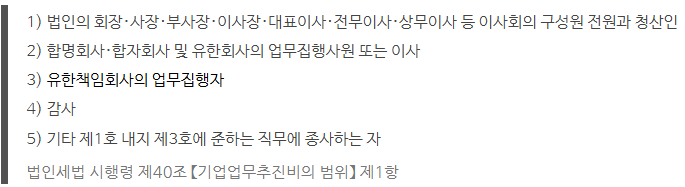
1-1. 1) ~ 4)은 상법상 등기사항이고, 5)는 정관에 기재된 임원은 아니나 사실상 경영에 참여하여 경영전반의 의사결정과 집행에 적극적으로 참여하거나 회계와 업무에 관한 감독권을 행사하는 자를 의미함.
2. 임원은 근로기준법 적용 대상이 아님. 즉, 임원의 퇴직금은 근로기준법이 아니라 회사와의 사적합의로 정해짐. 따라서 일반 직원의 퇴직금은 문제가 되는 경우가 거의 없고, 임원의 퇴직금이 주로 문제가 됨
3. 임원의 퇴직금은 법인에게는 비용이고, 임원 개인에게는 수익임. 당연한 말이지만 법인에게는 법인세가, 임원에게는 소득세(퇴직소득)가 적용되는 것임
4. 법인세법과 소득세법에서는 각각 임원 퇴직금의 한도를 정하고 있음. 한도를 초과하는 금액에는 아래와 같은 페널티가 적용됨
- 법인세법: 손금불산입(비용 처리 안됨)
- 소득세법: 퇴직소득이 아니라 근로소득으로 과세(종소세가 급증함)
5. 법인세법 상 비용을 인정받으려면 사업관련성과 통상성이 존재해야 함. 즉, 업무와 관련해서 비용을 집행해야 하고, 업무와 관련되어 있다 하더라도 그 방식이나 금액이 사회통념상 인정되는 것이라야 함
5-1. 예를들어, 단란주점 접대나 명품백 선물은 기업업무추진비(=접대비)로서 업무와 관련이 있지만, 사회통념상 인정되지 않으므로 손금으로 인정되지 않는 것임.
5-2. 임원 퇴직금도 마찬가지로 업무와 관련이 있지만, 사회통념상 과하거나 부당한 금액은 인정하지 않겠다는 취지로 한도를 정하고 있음. 한도를 초과하는 금액은 법인세법 상 손금불산입, 즉 비용처리가 안됨.
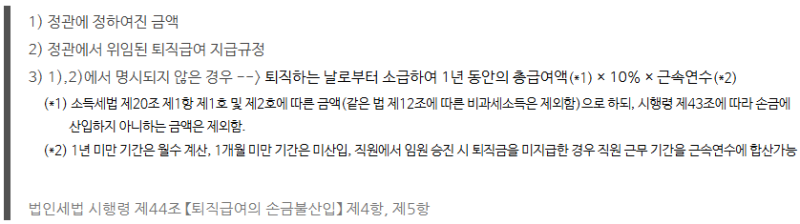
6. 위 법문을 읽어보면 퇴직금 한도가 정관에 있거나, 정관에서 위임된 퇴직급여 지급규정만 존재하면 금액한도에는 제한이 없는 것처럼 보이는데, 맞는 말임. 그래서 과거에는 절차에 위법이 없는 한 대주주겸 대표이사가 마음대로 퇴직금을 가져가도 법인세법 상으로는 제한이 없었음.
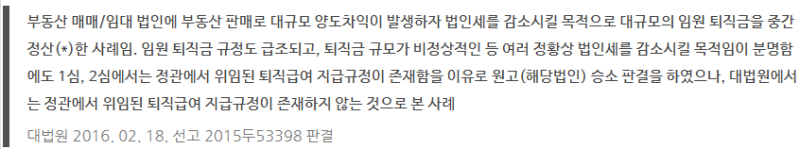
7. 하지만, 2016년에 대법원 판례가 나오면서 제한이 생김. 절차에 위법이 없더라도, 과세관청에서 정황상 부당하게 법인세법을 줄이려는 목적으로 판단하면 정관 또는 정관에서 위임된 퇴직급여 지급규정을 부인할 수 있게 됨(대법원 2016. 02. 18. 선고 2015두53398 판결).
*연봉제 전환에 따른 임원 퇴직금 중간정산 제도는 일반직원과의 형평성 문제로 2016년부터 사라짐
8. 이에 대항하려면 퇴직급여 지급규정이 정당하면 됨. 예를들어 계속적, 반복적(퇴직을 앞두고 규정을 바꾸는 행위 하지 말것)이고, 차등을 두지 말아야 함.
9. 정관에서 위임된 퇴직급여 지급규정의 위임범위도 이슈가 있음. "별도의 퇴직금 지급규정을 둔다." 와 같이 포괄적으로 정해두면 임원 퇴직시마다 임의로 지급규정을 바꾸어 퇴직금을 지급할 수 있으므로 "이사의 퇴직금의 지급은 주주총회 결의를 거친 임원퇴직 금지급규정에 의한다."와 같이 구체적으로 지급규정을 위임하여야 함.
10. 정리하면 법인세법 상 임원퇴직금으로 인정 받으려면 아래 요건을 갖추면 됨.
1. 현실적인 퇴직이 존재
2. 정관 또는 정관에서 위임된 퇴직급여 지급규정이 존재
3. 퇴직급여 지급규정은 구체적으로 주주총회나 이사회에 위임되어야 함
4. 퇴직급여 지급규정이 정당하여야 함(반복적, 계속적, 비차등적)
끝.
댓글, 전화, 이메일 주시면 친절히 상담해 드리겠습니다.
Tel. 010-7109-7979
E-mail. bomnal0701@gmail.com
ORIGINAL POST