플랫폼 중개업자 세무처리에 대해
안녕하세요. <겨울날>입니다. 최근에 문의가 많았던 플랫폼 중개업자의 세무처리에 대해 정리해 봅니다. <가정> 실사업자가 플랫폼 중개업자(이하 '플랫폼')를 통해 개인고객에게 100원의 매출을 일으키고, 플랫폼에 중개수수료 10원을 지급하였다 가정합니다. 1. [회계처리] 회계상 플랫폼 중개업자에게는 본인/대리인 이슈가...
안녕하세요. <겨울날>입니다.
최근에 문의가 많았던 플랫폼 중개업자의 세무처리에 대해 정리해 봅니다.
<가정>
실사업자가 플랫폼 중개업자(이하 '플랫폼')를 통해 개인고객에게 100원의 매출을 일으키고, 플랫폼에 중개수수료 10원을 지급하였다 가정합니다.
1. [회계처리] 회계상 플랫폼 중개업자에게는 본인/대리인 이슈가 있음. 매출이 총액인 100(본인, 원가는 90이 됨)이냐, 아니면 순액인 10(대리인)이냐의 문제임.
1-1. 총액/순액 이슈를 구분하는 절차는 일반기업회계기준에 있는데, 일반적인 용역 중개 플랫폼의 경우 대부분 순액으로 회계처리 해야 할 것으로 판단됨.
2. [세금계산서] 총액과 순액 중 선택하여 세금계산서 발행 가능함.
부가가치세는 그간 회계처리와 세법 상 총액/순액 처리가 다름으로써 많은 이슈가 있었는데, 결론적으로 재화는 2019년, 용역은 2022년부터 대부분 이슈가 해소되었음. 즉, 총액과 순액 중 한가지로 매출 계약을 맺고 계약대로 세금계산서를 발행하면 매입세액공제를 받을 수 있도록 함. 하지만 세금계산서 불성실 가산세에 대해서는 언급이 없음.
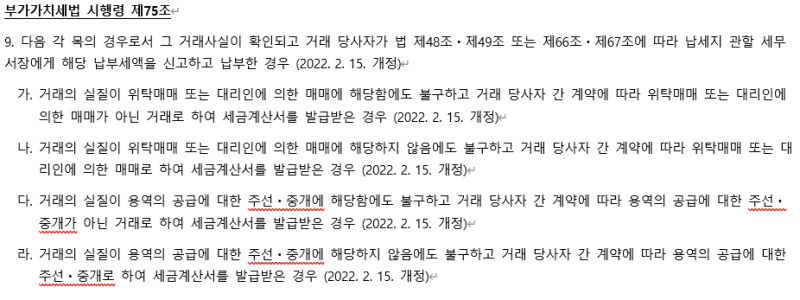
2-1. 원칙적으로는 플랫폼업자가 실사업자의 명의로 세금계산서를 발행해야 하는 것임.

순액법 선택
3. 실제 기장 수행 시에는 세금계산서를 기준으로 매출을 인식하므로, 순액법을 선택할 경우에는 매출도 10으로 인식될 것임.
4. 부가가치세법 상 세금계산서는 플랫폼이 실사업자에게 순액인 10에 대해 발행해야 함(즉, 부가가치세 1을 더한 11원으로 발행).
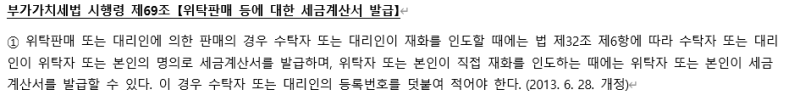
4-1. 개인고객에 대해서는 플랫폼이 실사업자를 공급자로 하여 세금계산서(=100)를 발행(비고란에 플랫폼의 등록번호 기재)하고, 중개수수료 10원에 대해서는 매입세액공제를 받는 것임.
4-2. 만약 실사업자가 재화(용역x)를 직접 인도하는 경우에는 실사업자가 직접 세금계산서를 발급하는 것도 가능함.
5. 개인사업자가 신용카드를 사용하였고, 플랫폼이나 실사업자가 세금계산서를 발행하지 않으면, 세무서에서 매출 누락으로 연락이 올 수 있음. PG사에서 신용카드 매출을 중개플랫폼으로 잡을 가능성이 높기 때문에, 국세청 전산에서 잡히는 매출과 신고한 매출이 달라서임.
5-1. 이 경우 개인고객이 사업자인 경우 매입세액공제를 받을 수 없으므로 반드시 세금계산서를 발급해야 할 것으로 판단됨.

5-2. 중개플랫폼은 아래 자료를 제출해서 순액 매출임을 증명하면 큰 문제가 없음(세금계산서 불성실 가산세 이슈는 존재함)
1) 고객 사업자와의 중개수수 계약서
2) 중개업이 명시된 사업자등록증
3) 중개수수료 세금계산서
4) 소비자 결제내역(=100)
5) 고객 사업자 정산내역(=90)
<총액법 선택>
6. 총액법을 선택하더라도 기장 시 매출은 10원으로 잡아야 함(매출 과대계상 유의!).
7. 세금계산서(또는 신용카드영수증)는 개인고객에게 100원으로 발행하고, 고객 사업자에게는 90원에 대한 세금계산서를 수령하여 매입세액공제를 받으면 됨.
7-1. 실사업자는 플랫폼에서 90원을 지급받고, 세금계산서를 발행하면 되므로 편함.
7-2. 개인고객이 사업자인 경우에도 매입세액공제가 가능함
8. 국세청도 세금계산서와 부가가치세 신고금액이 일치하기 때문에 연락할 이유가 없음
9. 모두가 해피할 것 같지만, 주의 사항이 있음. 회계사(세무사)가 따로 신경을 쓰지 않으면 기장직원이 매출을 100으로 인식할 가능성이 매우매우 높음. 순이익에는 영향이 없지만 매출이 과대 계상되면 아래와 같은 문제가 발생함.
1) 개인사업자의 경우 복식부기대상자나 성실신고대상이 될 가능성 높아짐.
2) 법인의 경우 외부감사대상이 될 가능성 높아짐.
10. 기장료가 높아진다는 말임.
11. 특히, 외부감사 대상이 되면 기본적으로 1천만원 이상의 감사비용이 발생할 뿐만 아니라, 감사 대응을 위해 회계기준을 정비해야 하기 때문에 인건비, 컨설팅비 등 많은 비용이 소요됨.
외부감사 대상 정리 (2024년) : 네이버 블로그 (naver.com)
12. 참고로 대부분의 대형 중개업자(네이버, 쿠팡, 카카오 등)(*)에게 구매한 물품은 신용카드로도 매입세액공제가 가능한데, 매출전표에 실사업자의 정보가 구분되어 국세청에 신고되기 때문임. 대형 중개업자가 아니면 5-1에 언급한 것 처럼 세금계산서를 따로 발급해야 할 것으로 판단됨
(*) 여신전문금융업법, 전자금융거래법 등에 따라 등록된 온라인 중개플랫폼
<결론>
14. 세무회계사무소의 회계사로서는 순액법을 추천함. 세무사무소에서 신경을 못 쓸 가능성이 매우 높고, 세금계산서 불성실 가산세에 대한 불확실성이 조금 있기 때문임.
15. 다만, 내가 사업체 대표라면 총액법을 쓸 것 같음. 초반에 플랫폼을 성장시키려면 아무래도 총액법으로 수수료 계약을 작성하여 실사업자들의 수고를 덜어줘야 하지 않을까?
끝.
댓글, 전화, 이메일 주시면 친절히 상담해 드리겠습니다.
Tel. 010-7109-7979
E-mail. bomnal0701@gmail.com
ORIGINAL POST