공통비용 세금계산서, 계산서 발행 정리
안녕하세요. <겨울날>입니다. 공통비용(공동매입비용)에 대한 고객사 문의가 있어서, 해당 답변을 정리해 봅니다. <상황> A가 B, C에 부가가치세법 상 과세용역을 공급하고, 대금은 B가 A에게 100원을 한꺼번에 지급하여(A가 B에게 세금계산서 발행함), B가 C에게 30을 정산해주는 구조 입니다. 즉, B가 70, C...
안녕하세요.
<겨울날>입니다.
공통비용(공동매입비용)에 대한 고객사 문의가 있어서, 해당 답변을 정리해 봅니다.
<상황>
A가 B, C에 부가가치세법 상 과세용역을 공급하고, 대금은 B가 A에게 100원을 한꺼번에 지급하여(A가 B에게 세금계산서 발행함), B가 C에게 30을 정산해주는 구조 입니다. 즉, B가 70, C가 30을 부담하는 구조인데, 세금계산서는 B만 100을 발행 받은 경우입니다.
A -- 100 --> B -- 30 --> C
1. 공동매입비용에 대한 정산 비용은 실제 B가 C에게 용역을 공급한 것이 아니므로 B가 C에게 <부가가치세법> 상 세금계산서 발행의무가 없음
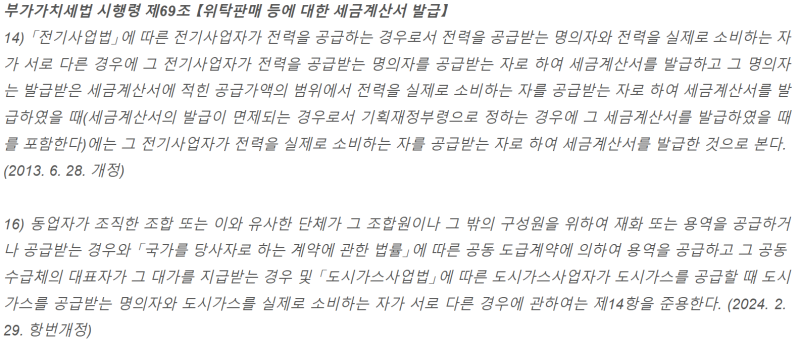
2. 다만, 이 경우 세금계산서가 없으므로 상대방(C)이 매입세액공제를 받을 수 없음. 따라서 거래상대방(C)이 공동매입비용에 대한 매입세액공제를 받게 하기 위해, 아래 규정에 따라 B가 C에게 세금계산서(=30)를 발행할 수 있게 함
만약 A가 B,C에게 제공한 용역이 면세 용역이라면?
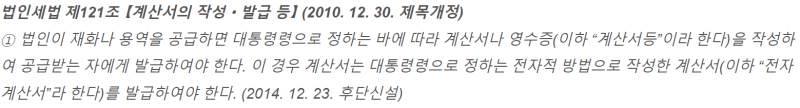
3. 면세 용역을 공급하는 경우에도 B는 C에게 용역 제공자는 용역을 공급하지 않았기 때문에 <법인세법> 상 계산서 발행의무도 없음 (면세 용역이기 때문에 당연히 부가가치세법 상 세금계산서 발행의무는 없음).
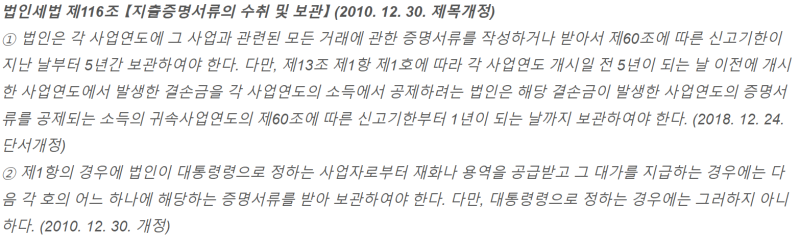
4. C의 입장에서는 법인세법 상 모든 지출에 대한 증명서류(법인세법 제116조 제1항, 적격증빙일 필요 없음)는 보관하고 있어야 함. 하지만 C는 용역을 공급받지 않았기 때문에 계산서 등의 적격증빙(법인세법 제116조 제2항, 세금계산서, 계산서 등)은 수령하지 않아도 될 것임 (서면인터넷방문상담2팀-2557,2006.12.12). 즉, 계산서를 발행하지 않고, 공문이나 영수증, 입금증빙 등만 보관하고 있어도 됨.
끝.
댓글, 전화, 이메일 주시면 친절히 상담해 드리겠습니다.
Tel. 010-7109-7979
E-mail. bomnal0701@gmail.com
ORIGINAL POST